Domain lkrb.de kaufen?
Wir ziehen mit dem Projekt
lkrb.de um.
Sind Sie am Kauf der Domain
lkrb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lkrb.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **

Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
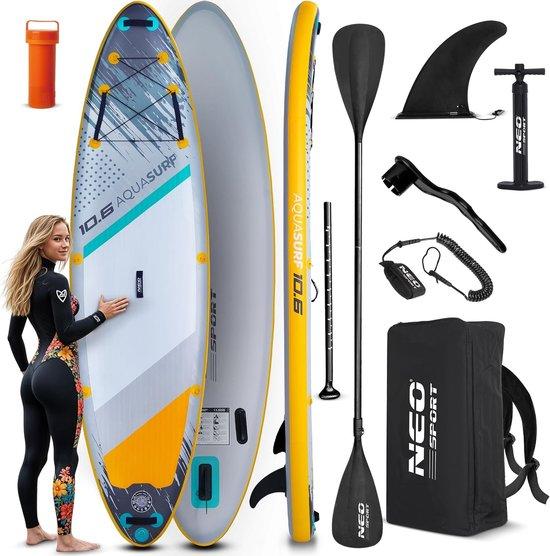
Aufblasbares SUP-Board - 320 cm - Inklusive Zubehör-Set - Für Sport und FreizeitSuchen Sie ein vielseitiges und stabiles SUP-Board für Ihre Wasserabenteuer? Mit diesem aufblasbaren SUP-Board mit einer Länge von 320 cm sind Sie für maximale Stabilität und Sicherheit gerüstet, egal ob Sie Yoga machen, einen Ausflug unternehmen oder einfach nur auf dem Wasser entspannen möchten. Vorteile: * Inklusive komplettes Zubehörset für die sofortige Nutzung * Maximale Stabilität durch robuste Konstruktion und breite Standfläche * Rutschfeste EVA-Oberfläche für zusätzliche Sicherheit * Einfach aufzublasen und zu verstauen * Ideal für Anfänger und Fortgeschrittene * Kleiner Nachteil: Maximale Belastbarkeit bis 140 kg Dieses SUP-Board ist sowohl für sportliche als auch für Freizeitaktivitäten konzipiert. Dank der 3-lagigen PVC-Konstruktion und des stabilen Drop-Stitch-Kerns bietet das Board eine ausgezeichnete Stabilität. Perfekt für Yoga, Ausflüge oder einfach nur zum Entspannen auf dem Wasser. Die rutschfeste Beschichtung sorgt dafür, dass Sie immer sicher stehen, auch mit nass425,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SLAZENGER Sport-/Freizeit-HoodieSlazenger Sport-/Freizeit-Hoodie für Damen und Herren Mit Kaputze und Kangaroo-Bauchtasche Material 60% Baumwolle 40% PolysterGrößen M-XXLAusführungen Oliv Schwarz Lieferumfang 1x Slazenger Sport-/Freizeit-Hoodie12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
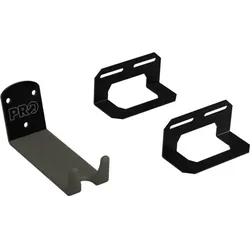
PRO Fahrrad Wandhalter SportPRO Fahrrad Wandhalter Sport Der PRO Bike Wall Mount Sport ist ein universeller Fahrradhalter zur horizontalen Lagerung eines Fahrrads an der Wand. Die Konstruktion mit Pedalhaken und zwei Aufnahmen für die Laufräder ermöglicht eine leicht angewinkelte horizontale Lagerung an der Wand, sodass mehrere Fahrräder übereinander aufbewahrt werden können. Der universelle Bike Wall Mount Sport ist mit allen Fahrradtypen, einschließlich E-Bikes kompatibel. Alle benötigten Befestigungsmaterialien, wie Dübel und Schrauben, werden bereits mitgeliefert. technische Daten: Material: Stahl Features: Gummiüberzug am Haken Kompatibilität: Reifen bis 45 mm Breite max. Belastung: 25 kg Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 471g Lieferumfang: 1x Wandhalterung PRO inkl. Befestigungsmaterial17,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **


Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Flunkyball Ball 15cm dunkelblau weiß Outdoor Spielball Freizeit Zubehör FestivalGomazing Flunkyball 15cm dunkelblau/weiß Der Ball zum Spiel! Vergiss improvisierte Wurfobjekte oder unhandliche Fußbälle – dieser speziell entwickelte Flunkyball sorgt für ein verbessertes Spielerlebnis und ist jederzeit einsatzbereit. Dank seiner kompak19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Flunkyball Ball 15cm pink gelb Outdoor Spielball Freizeit Spiel Zubehör FestivalGomazing Flunkyball 15cm pink/gelb Der Ball zum Spiel! Schluss mit tropfenden Flaschen, improvisierten Wurfobjekten oder unhandlichen Fußbällen. Dieser speziell entwickelte Flunkyball sorgt für ein optimiertes Spielerlebnis und passt neben deinen Getränk19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aufblasbares SUP-Board - 320 cm - Inklusive Zubehör-Set - Für Sport und FreizeitSuchen Sie ein vielseitiges und stabiles SUP-Board für Ihre Wasserabenteuer? Mit diesem aufblasbaren SUP-Board mit einer Länge von 320 cm sind Sie für maximale Stabilität und Sicherheit gerüstet, egal ob Sie Yoga machen, einen Ausflug unternehmen oder einfach nur auf dem Wasser entspannen möchten. Vorteile: * Inklusive komplettes Zubehörset für die sofortige Nutzung * Maximale Stabilität durch robuste Konstruktion und breite Standfläche * Rutschfeste EVA-Oberfläche für zusätzliche Sicherheit * Einfach aufzublasen und zu verstauen * Ideal für Anfänger und Fortgeschrittene * Kleiner Nachteil: Maximale Belastbarkeit bis 140 kg Dieses SUP-Board ist sowohl für sportliche als auch für Freizeitaktivitäten konzipiert. Dank der 3-lagigen PVC-Konstruktion und des stabilen Drop-Stitch-Kerns bietet das Board eine ausgezeichnete Stabilität. Perfekt für Yoga, Ausflüge oder einfach nur zum Entspannen auf dem Wasser. Die rutschfeste Beschichtung sorgt dafür, dass Sie immer sicher stehen, auch mit nass425,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
SLAZENGER Sport-/Freizeit-HoodieSlazenger Sport-/Freizeit-Hoodie für Damen und Herren Mit Kaputze und Kangaroo-Bauchtasche Material 60% Baumwolle 40% PolysterGrößen M-XXLAusführungen Oliv Schwarz Lieferumfang 1x Slazenger Sport-/Freizeit-Hoodie12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PRO Fahrrad Wandhalter SportPRO Fahrrad Wandhalter Sport Der PRO Bike Wall Mount Sport ist ein universeller Fahrradhalter zur horizontalen Lagerung eines Fahrrads an der Wand. Die Konstruktion mit Pedalhaken und zwei Aufnahmen für die Laufräder ermöglicht eine leicht angewinkelte horizontale Lagerung an der Wand, sodass mehrere Fahrräder übereinander aufbewahrt werden können. Der universelle Bike Wall Mount Sport ist mit allen Fahrradtypen, einschließlich E-Bikes kompatibel. Alle benötigten Befestigungsmaterialien, wie Dübel und Schrauben, werden bereits mitgeliefert. technische Daten: Material: Stahl Features: Gummiüberzug am Haken Kompatibilität: Reifen bis 45 mm Breite max. Belastung: 25 kg Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 471g Lieferumfang: 1x Wandhalterung PRO inkl. Befestigungsmaterial17,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Hoffacker, Anna: Gefühle & FreizeitGefühle & Freizeit , Differenzierte Arbeitsblätter für Deutsch-Anfänger , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20171009, Produktform: Geheftet, Titel der Reihe: DaZ Praxis##, Autoren: Hoffacker, Anna, Seitenzahl/Blattzahl: 80, Keyword: Grundwortschatz; DaZ; Grundschule, Fachschema: Deutsch als Fremdsprache / Lehrermaterial~Grundschule / Lehrermaterial, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Grundschule und Sekundarstufe I, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Erstsprache: Grundlagen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 297, Breite: 207, Höhe: 12, Gewicht: 320, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.